Domain smart1-finanzen.de kaufen?
Wir ziehen mit dem Projekt
smart1-finanzen.de um.
Sind Sie am Kauf der Domain
smart1-finanzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain smart1-finanzen.de kaufen?
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
Wie berechne ich die Zinsen auf einen Kredit oder eine Geldanlage?
Um die Zinsen auf einen Kredit zu berechnen, multipliziere den Kreditbetrag mit dem Zinssatz und der Laufzeit in Jahren. Für eine Geldanlage berechne die Zinsen, indem du den Anlagebetrag mit dem Zinssatz und der Laufzeit multiplizierst. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **


Ähnliche Suchbegriffe für Efm
Top-Angebote
Produkte zum Begriff Efm:
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB BR-XR-AM-EFM XR Ampèremeter und EFM-Befestigung für XR 00-1-2-3 1SEP408519R0001Die Sicherungslasttrennschalter der Baureihe SlimLine XR Gold sind speziell für die Anforderungen moderner elektrischer Systeme konzipiert. Mit dieser Baureihe von ABB Sicherungslasttrennschaltern können Ströme von 63 A bis 630 A und durch den Einsatz von Doppelgriffen sogar bis 1250 A geschaltet werden. Zudem wird ein hohes Maß an Sicherheit mit der Schutzart IP 41 geboten. Die Installation ist dank horizontaler und vertikaler Montage noch einfacher und spart mehr Zeit als je zuvor. SlimLine XRG bietet einen sicheren Betrieb aus der Ferne durch den Einsatz von Motoren sowie ein integriertes Energiemanagement mit Busanbindung bei Verwendung der Varianten mit integrierter ITS Einheit. ABB bietet 2-polige Varianten für Gleichstrom und 3- und 4-polige Varianten für Wechselstromanwendungen an.15,25 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
FPGA EFM-01 - Spartan3E FPGA Modul, USB2.0Das EFM-01 Embedded FPGA Modul basiert auf dem Xilinx Spartan-3E® FPGA. Diese logisch optimierte FPGA-Familie eignet sich ideal für Anwendungen, bei denen die Logikdichten wichtiger als die I/O Anzahl sind. In Kombination mit dem leistungsstarken Cypress FX2LP TM USB 2.0 Controller eignet sich dieses FPGA hervorragend für eingebettete Steuerungsanwendungen, Logikintegration und DSP-Co-Verarbeitung. USB 2.0 High Speed Performance Mit der UDK3 API und Hochgeschwindigkeits-USB 2.0-Verbindungen kann eine Echtzeit-Messrate von mehr als 40 MB/s erreicht werden. Mehrere Konfigurationsoptionen Sie können das FPGA über das Xilinx Platform Cable (JTAG) mit Ihrer eigenen UDK-basierten Software mit dem UDK3 Board Manager oder aus dem On-Board-Flash-Speicher konfigurieren. Alle diese Optionen sind jederzeit verfügbar - es ist nicht notwendig sich zwischen Switch und Jumper zu entscheiden. Wesentliche Merkmale Xilinx Spartan-3E® FPGA XC3S500E-4CPG132C Cypress FX2LB TM USB2.0 Hochgeschwindigkeitsregler 4Mbit SPI flash 50 I/O Signale, LVTTL 3.3V Referenzdesign inklusive Platzsparend Kosteneinsparung FPGA XC3S500E Konfigurierbare Logikblöcke (CLB) 1.164 Äquivalente Logikzellen 10.476 Schnitte 4.656 RAM16 / SRL16 4.656 Max. verteiltes RAM 74.496 Typische Anwendungen PC-Peripheriegeräte Video-Capture und -Verarbeitung Dongles Kartenleser Speichergeräte Kundenspezifische Prüfgeräte321,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
Wie lange zahlt die Versicherung meine Kredit?
Wie lange die Versicherung deine Kreditzahlungen übernimmt, hängt von den Bedingungen deines Versicherungsvertrags ab. Normalerweise deckt die Kreditversicherung die Zahlungen für einen bestimmten Zeitraum, zum Beispiel für 12 oder 24 Monate. Es ist wichtig, die genauen Details deines Vertrags zu überprüfen, um zu erfahren, wie lange du abgesichert bist. Wenn du unsicher bist, solltest du dich direkt an deine Versicherungsgesellschaft wenden, um weitere Informationen zu erhalten. Hast du schon mit deiner Versicherung über die Dauer der Kreditzahlungen gesprochen? **
Was kostet eine Versicherung für einen Kredit?
Was kostet eine Versicherung für einen Kredit? Die Kosten für eine Kreditversicherung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Risikoprofil des Kreditnehmers und dem Versicherungsanbieter. In der Regel werden die Kosten als einmalige Prämie oder als monatliche Gebühr berechnet. Es ist wichtig, die Konditionen verschiedener Anbieter zu vergleichen, um die beste und kosteneffizienteste Versicherung für den eigenen Kredit zu finden. Es empfiehlt sich auch, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
Top-Angebote
Produkte zum Begriff Efm:
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
-
Wie berechne ich die Zinsen auf einen Kredit oder eine Geldanlage?
Um die Zinsen auf einen Kredit zu berechnen, multipliziere den Kreditbetrag mit dem Zinssatz und der Laufzeit in Jahren. Für eine Geldanlage berechne die Zinsen, indem du den Anlagebetrag mit dem Zinssatz und der Laufzeit multiplizierst. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
Ähnliche Suchbegriffe für Efm
-
ABB BR-XR-AM-EFM XR Ampèremeter und EFM-Befestigung für XR 00-1-2-3 1SEP408519R0001Die Sicherungslasttrennschalter der Baureihe SlimLine XR Gold sind speziell für die Anforderungen moderner elektrischer Systeme konzipiert. Mit dieser Baureihe von ABB Sicherungslasttrennschaltern können Ströme von 63 A bis 630 A und durch den Einsatz von Doppelgriffen sogar bis 1250 A geschaltet werden. Zudem wird ein hohes Maß an Sicherheit mit der Schutzart IP 41 geboten. Die Installation ist dank horizontaler und vertikaler Montage noch einfacher und spart mehr Zeit als je zuvor. SlimLine XRG bietet einen sicheren Betrieb aus der Ferne durch den Einsatz von Motoren sowie ein integriertes Energiemanagement mit Busanbindung bei Verwendung der Varianten mit integrierter ITS Einheit. ABB bietet 2-polige Varianten für Gleichstrom und 3- und 4-polige Varianten für Wechselstromanwendungen an.15,25 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
FPGA EFM-01 - Spartan3E FPGA Modul, USB2.0Das EFM-01 Embedded FPGA Modul basiert auf dem Xilinx Spartan-3E® FPGA. Diese logisch optimierte FPGA-Familie eignet sich ideal für Anwendungen, bei denen die Logikdichten wichtiger als die I/O Anzahl sind. In Kombination mit dem leistungsstarken Cypress FX2LP TM USB 2.0 Controller eignet sich dieses FPGA hervorragend für eingebettete Steuerungsanwendungen, Logikintegration und DSP-Co-Verarbeitung. USB 2.0 High Speed Performance Mit der UDK3 API und Hochgeschwindigkeits-USB 2.0-Verbindungen kann eine Echtzeit-Messrate von mehr als 40 MB/s erreicht werden. Mehrere Konfigurationsoptionen Sie können das FPGA über das Xilinx Platform Cable (JTAG) mit Ihrer eigenen UDK-basierten Software mit dem UDK3 Board Manager oder aus dem On-Board-Flash-Speicher konfigurieren. Alle diese Optionen sind jederzeit verfügbar - es ist nicht notwendig sich zwischen Switch und Jumper zu entscheiden. Wesentliche Merkmale Xilinx Spartan-3E® FPGA XC3S500E-4CPG132C Cypress FX2LB TM USB2.0 Hochgeschwindigkeitsregler 4Mbit SPI flash 50 I/O Signale, LVTTL 3.3V Referenzdesign inklusive Platzsparend Kosteneinsparung FPGA XC3S500E Konfigurierbare Logikblöcke (CLB) 1.164 Äquivalente Logikzellen 10.476 Schnitte 4.656 RAM16 / SRL16 4.656 Max. verteiltes RAM 74.496 Typische Anwendungen PC-Peripheriegeräte Video-Capture und -Verarbeitung Dongles Kartenleser Speichergeräte Kundenspezifische Prüfgeräte321,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
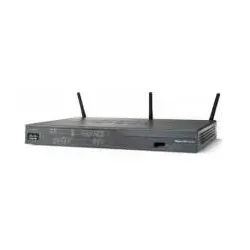
Cisco SECURE ROUTER W/ G.SHDSL (EFM), Router, SchwarzVerbindungen, auf die Sie sich verlassen können Nutzen Sie mehrere Dienste mit Breitbandgeschwindigkeit und überlegener Zuverlässigkeit. Cisco Integrated Services Router der 800er-Serie Für Unternehmen wie Ihres, die auf Technologie angewiesen sind, bieten Cisco Integrated Services Router (ISR) der 800er-Serie eine Kombination aus Daten-, Sicherheits- und Wireless-Diensten in einem benutzerfreundlichen und einfach zu verwaltenden Gerät. Cisco Integrated Services Router der 800er-Serie bieten folgende Unterstützung: Gleichzeitige Dienste bei Breitbandgeschwindigkeit Nutzen Sie die volle Bandbreite Ihrer Verbindung. Zuverlässige Sicherheit: Reduzieren Sie Geschäftsrisiken, die durch Viren und andere Sicherheitsbedrohungen entstehen. VPN-Unterstützung Verschaffen Sie Mitarbeitern an anderen Standorten und Telearbeitern über eine sichere Verbindung Zugang zu Unternehmensdaten. Drahtlose Netze Geben Sie Mitarbeitern die Möglichkeit, auch fernab ihres Schreibtisches auf Anwendungen und Informationen zuzugreifen.529,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
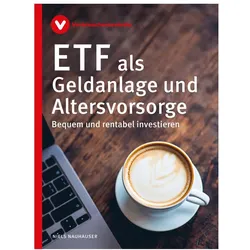
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wie lange zahlt die Versicherung meine Kredit?
Wie lange die Versicherung deine Kreditzahlungen übernimmt, hängt von den Bedingungen deines Versicherungsvertrags ab. Normalerweise deckt die Kreditversicherung die Zahlungen für einen bestimmten Zeitraum, zum Beispiel für 12 oder 24 Monate. Es ist wichtig, die genauen Details deines Vertrags zu überprüfen, um zu erfahren, wie lange du abgesichert bist. Wenn du unsicher bist, solltest du dich direkt an deine Versicherungsgesellschaft wenden, um weitere Informationen zu erhalten. Hast du schon mit deiner Versicherung über die Dauer der Kreditzahlungen gesprochen? **
-
Was kostet eine Versicherung für einen Kredit?
Was kostet eine Versicherung für einen Kredit? Die Kosten für eine Kreditversicherung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Risikoprofil des Kreditnehmers und dem Versicherungsanbieter. In der Regel werden die Kosten als einmalige Prämie oder als monatliche Gebühr berechnet. Es ist wichtig, die Konditionen verschiedener Anbieter zu vergleichen, um die beste und kosteneffizienteste Versicherung für den eigenen Kredit zu finden. Es empfiehlt sich auch, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.